

中大型SUV的桌子又被掀了
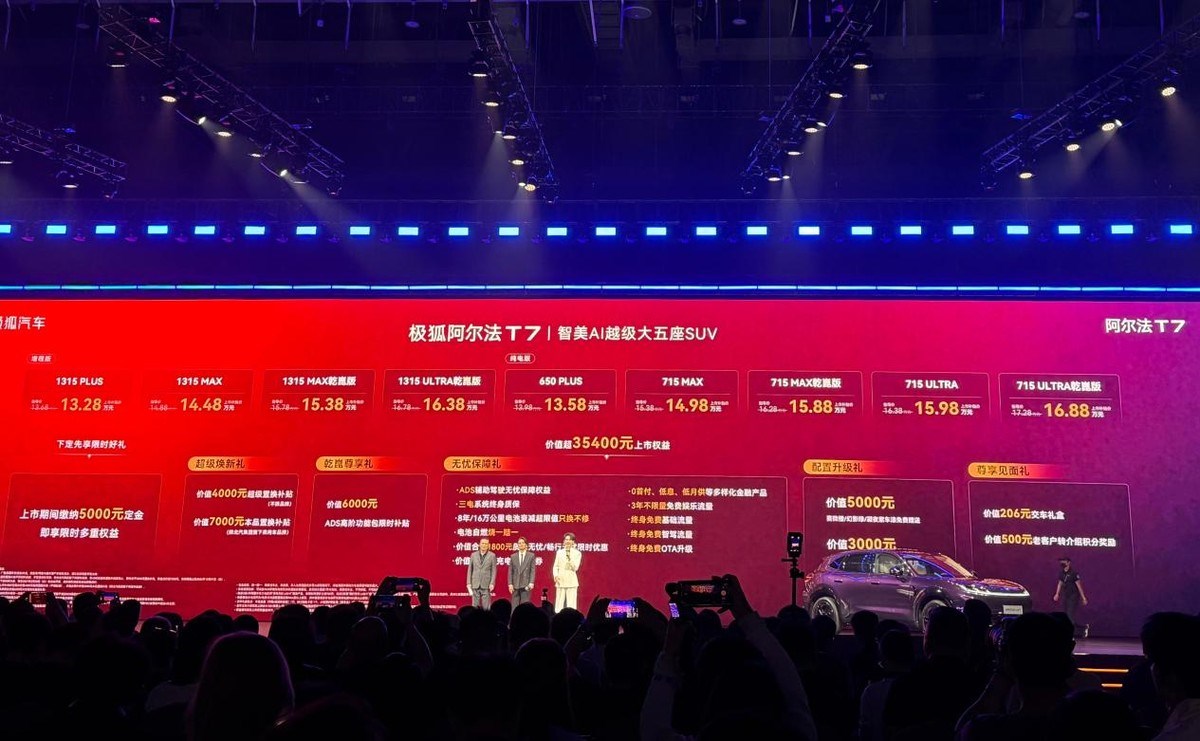
9月16日晚,极狐阿尔法T7正式上市。一共9个版型,补贴价13.28万元起。
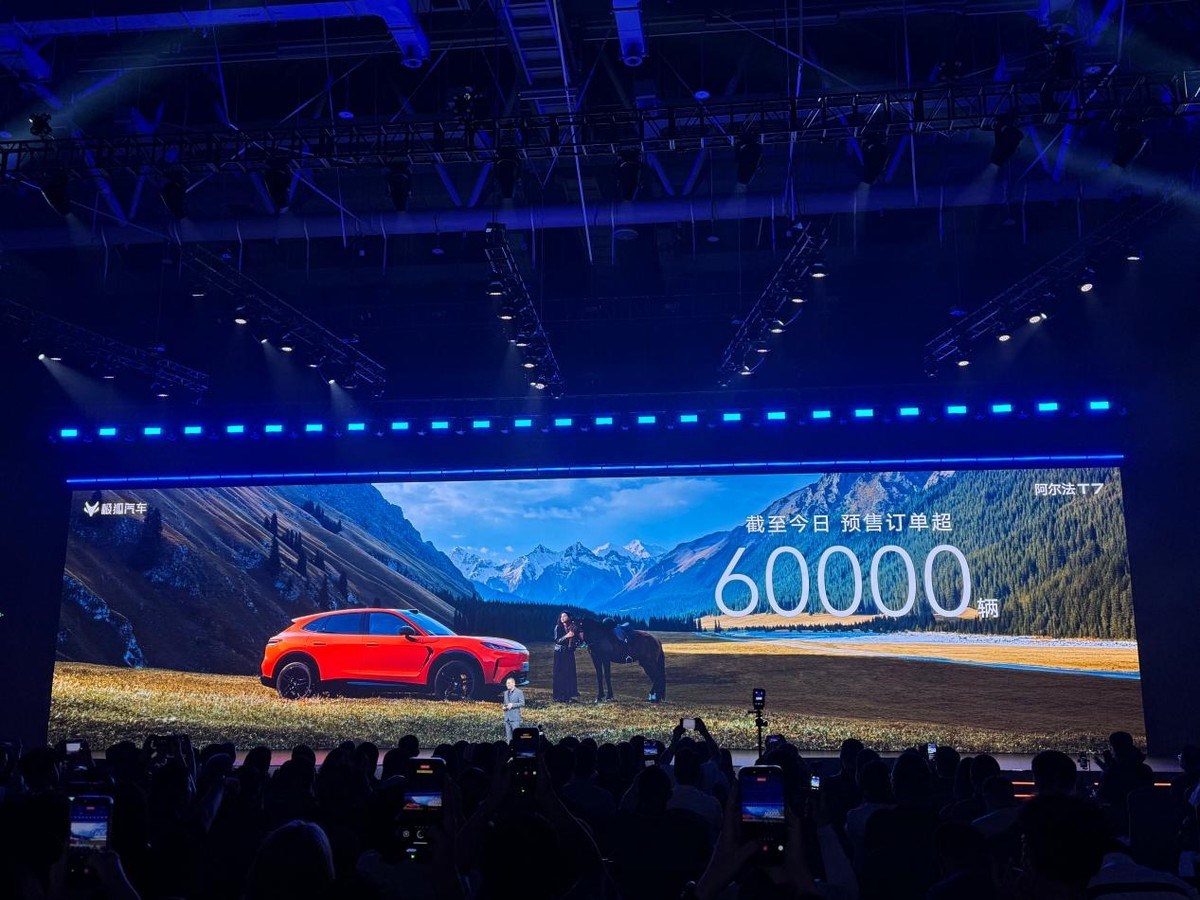
截止到正式上市前,这款车斩获6万台订单,这已经是极狐历史上最好的预售成绩。现在13.28万这样的价格一出,放在一台车长5020mm、轴距3040mm的中大型SUV身上,说“掀桌子”已经算是客气的了。
如果两年前,有人说极狐会有今天这样的成绩,他大概率是在说笑。背靠北汽集团,既有麦格纳工厂的高标准制造体系,又有华为智能化方案的深度协同,但极狐的发展并没有预想的那么顺利,直到最近两年,极狐才逐渐走上起飞的道路。
2024年极狐全年8.1万辆,同比涨170%;2025年16.1万辆,再翻一倍;2026年6月单月25646台,创造单月销量历史新高,同比增长219%;1到7月累计10.4万台,同比增长80%。而同一时间的大盘是什么样?今年上半年国内上了600多款新车,乘用车整体销量跌了接近两成。
在这个血海里跑出80%的增速,靠运气是解释不通的。所以,要搞清楚极狐为什么能逆势增长,阿尔法T7为什么敢“掀桌子”,我们得先看这两年里极狐到底发生了什么。
产品+营销的高管组合,让机制活了
变化的起点,得先从人说起。
2024年7月,张国富出任北汽新能源总经理,刘观桥出任副总经理管营销。2025年3月18日,两个人再升一级,张国富任董事长,刘观桥升总经理。
张国富是老北汽,福田、海纳川、研究院、越野车分公司,二十多年全链条摸爬滚打下来,是标准的技术大佬。刘观桥完全相反,东南汽车、上海大众、北京现代,二十多年几乎全在销售口。
一个懂技术,一个卖了二十多年车。产品+营销的组合搭档,基本上确立了极狐在之后两年的发展基调,效果也是立竿见影。
2024年8月,也就是张国富、刘观桥上任一个月后,极狐月销首次破万,此后连续五个月站上万辆,12月冲到12032辆。作为对比,2022年极狐汽车的销量尚不到1万辆,2023年也不过刚刚超过3万辆。
2025年3月,换帅后刚好一年,极狐单月13018台,同比增500%,品牌成立以来第一次月销破1.3万。整个一季度同比涨699.87%,重新回到纯电新势力TOP 6。2025年全年,极狐16.1万辆,同比增98.68%。一年翻一番,这个速度在当时的纯电品牌里排第一。
数字之外,是企业内部发生的变化:90后进入中层管理岗位,00后开始承担核心产品职能;产品迭代周期开始向新势力看齐,用户需求响应速度提升,整体效率翻倍;管理开始强调扁平化,能上能下;渠道也开始全面铺向三四线下沉市场。
2026年初,22名核心高管和业务骨干,自掏腰包从二级市场集体增持自家股票,均价8.23元,总共1533万。这在A股整车国企里很少见。真金白银砸进去,打工的变成合伙人,这一下把整个链条激活了,很多事情就不一样了:产品立项、改定价、调供应链,决策周期短了一大截。
刘观桥给极狐找了个新身份:“创业型新国企”。这不是一个包装出来的概念,而是干着干着长出来的状态:机制活了,人的状态也跟着变了。
到2026年3月,北汽集团又排了一次兵:张国富调去北汽股份当董事长,刘观桥接任北汽蓝谷董事长,说明这套打法被集团认可了,开始往外复制。
从“坚持高端”到“先活下来”
“精气神”的问题解决了,再来看这两年极狐的产品策略。
2025年挑大梁的两台车:极狐T1全年卖了5.65万辆,阿尔法T5卖了4.59万辆,这两台车撑起了2025年极狐销量的六成以上。极狐T1起售价打到6万元出头,阿尔法T5全系标配宁德时代电池,提供800V超充技术,却把价格压到12万元以内。
2026年3月上市的阿尔法S5,定位10-15万元级家轿市场,月销量站稳5000台水平。上半年稳居15万以内纯电B级轿车TOP 3。5.98万元起,具备换电模式的贝塔S3,月均销量保持在7000辆以上。把550km续航下放到A0级市场的贝塔T1,更像纯粹的走量机器,6月7431台,7月8628台,是7月极狐的销量第一。
放弃过去对高端标签的坚持,极狐更加务实的追求规模。但这里面有一个细节:放弃高端,不意味着低质低价。坚持使用宁德时代电池,把换电体系、长续航、智驾、AI这些与用户密切相关的功能配置,直接打到主流价位,再加上麦格纳工厂的品质保障,这是极狐硬生生撑起来的“品价比”。
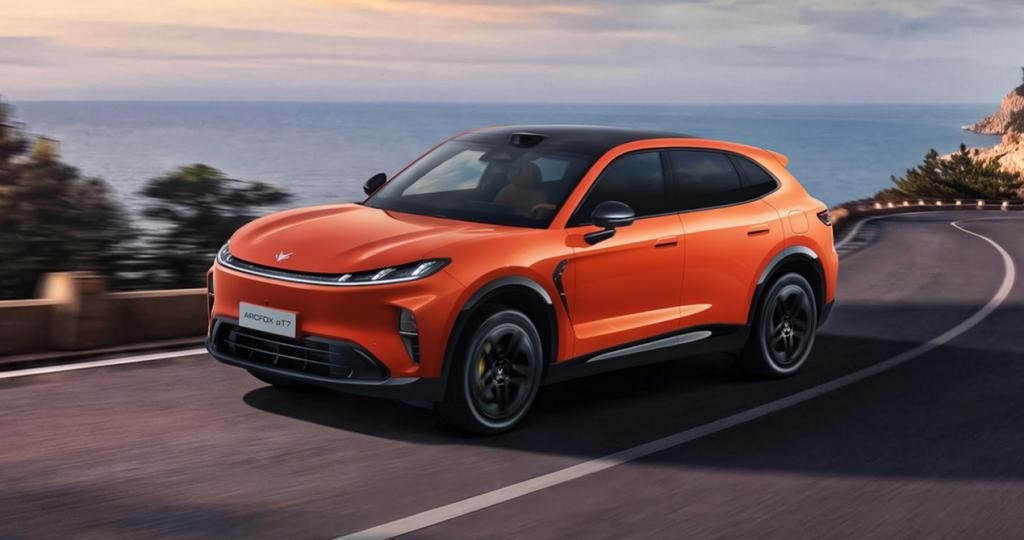
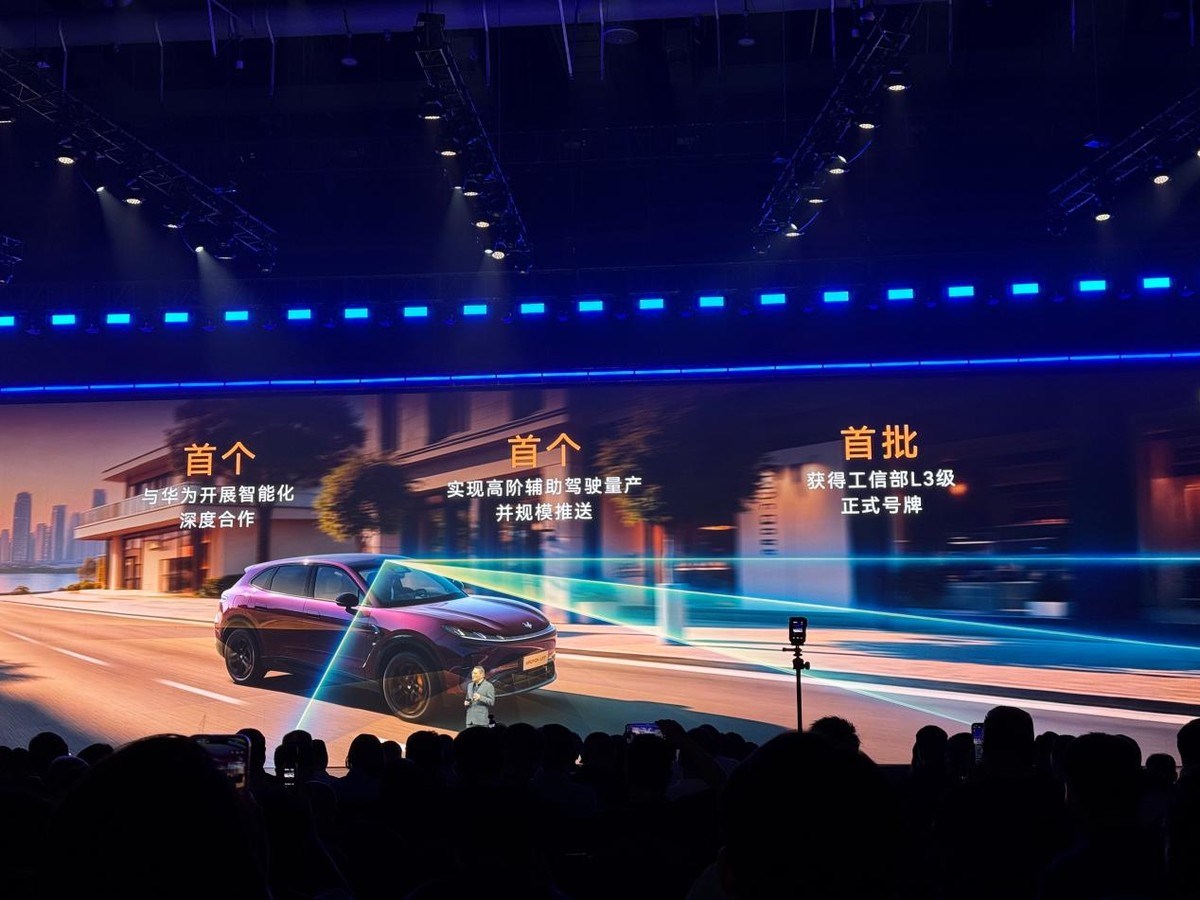
回到阿尔法T7这款新车,更像是集大成者。13.28万元的补贴价格固然是炸裂的,但真正有含金量的不在于价格,也不在于我们已经司空见惯的冰箱彩电沙发和得房率,而是背后的供应链:华为乾崑ADS 5 Pro、全系宁德时代电池不混装、国家大剧院做座舱声学、阿里千问加豆包双AI智能体、麦格纳的底盘调校和北汽的制造工艺。
三电、智驾、机械素质、AI等各条供应链领域的顶流,一起被塞在了一台价格不到15万元的中大型SUV里。说白了,这考验的是极狐作为“链主”的系统集成能力,供应链伙伴们看不看好,愿不愿意继续支持极狐走下去,实现的是让用户能够用紧凑级SUV的预算踏进中大型SUV的大门。
在渠道和营销上,极狐的策略也变得更加务实。
渠道从过去成本高、获客少的一二线城市高端商圈,开始向更接近主流用户的三四线城市下沉。2024年初,极狐全国销售网点不到200家,且多集中在一二线城市。到年底,全国门店数量增至394家,城市覆盖率比年初翻了整整一倍。截至2026年7月,极狐全国门店数量已超过710家。
营销层面,告别了赞助演唱会的情怀文化营销,开始重视与目标用户群体的链接。冠名音乐节、北汽男篮、北京卫视跨年晚会,与“与辉通行”这种具备国民级热度的IP深度合作,逐渐将极狐的品牌和产品形象渗透进了主流用户的认知中。
有一个数字,可能比销量数字,策略分析更能说明问题:极狐的用户转介绍率高达50%。在价格战打到毛利为负的行业里,这个数字意味着用户是真的在推荐它。
代价很大,但极狐手上仍有王牌
策略的转变,换来规模的快速增长,但也是有代价的。
价格下探,规模增长,毛利肯定受挤压。北汽蓝谷2026年上半年营收115.97亿,同比涨21.86%,但归母净利润亏了19.38亿。2020到2025年,累亏超过300亿,亏损的包袱还没有甩掉。而且,短期内还没看到亏损幅度收窄的趋势。
在汽车行业普遍内卷的当下,资金链的隐患仍然是悬在北汽蓝谷头上的一道利剑。而极狐作为北汽蓝谷旗下目前的走量主力品牌,更像是在与时间赛跑,是规模效应率先达到扭亏为盈,还是资金先一步无法支撑规模扩张。
其次,当极狐放弃高端标签,在主流市场站稳脚跟时,如何重回高端定位将会是未来的一个新问题。中低端走量,解决的是“活下去”的问题;中高端赚钱,解决的是“活得好”的问题,这是市场规律。想要改善毛利,最终实现扭亏为盈,极狐始终还是需要重新向上。
这才是对这个“创业型新国企”成色的真实检验。
目前,极狐手里还有两张牌可以被寄予厚望。
一张是L3。2025年12月,极狐阿尔法S(L3版)拿到工信部L3级自动驾驶产品准入许可,成为国内首批商业化落地的L3车型,拿下了以“京AA0001Z”为代表的全国首批L3专用正式号牌,在北京高速指定路段启动规模化试点。
这个先手棋的分量,要放到2027年7月1日看。GB 44721-2026,国内首部针对L3/L4的强制性国标正式实施。等全行业拿到统一考卷的时候,极狐可能已经提前交卷了。抢得L3落地的先手,将有可能重新支撑起极狐的高端之路。
另一张牌是出海。海外市场目前是很多车企的主要盈利来源。刘观桥把2026年定义为北汽蓝谷国际化的规模元年,极狐是出海主力。按他在业绩说明会上的说法,截至一季度,海外网点已覆盖东南亚、中南美、海湾北非、中西亚等市场,全年目标建成120家以上销售服务网点;今年极狐海外销量目标将占到极狐整体销量的5%,数量上过万辆。
进度也确实在兑现。据报道,极狐一季度海外销量接近千辆,2月单月突破400辆创下新高,T5、S5、T1等国际版车型带动出海开始起量。
但,相比起竞争对手们,极狐的出海速度还可以再快一点。
结语:
在中国新能源渗透率破50%、行业利润率压到3.6%的今天,还有不少新能源品牌在生死线上挣扎。而极狐这两年走过的路:年轻化团队、重新定位、下沉市场、抢技术先手,打“品价比”,是一条走得通的路。
当然,这条路还没走完。想要让一家背了六年亏损三百亿包袱的国有新能源车企,真正重新站起来,答案不是靠某一款爆款车,某一次降价策略,某一次灵光乍现的营销,而是持续走在正确的路上。
至少,极狐现在用一台阿尔法T7,已经证明了自己正走在这条路上。
注:配图来自网络,权利归原作者所有,如有侵权请联系删除,一并感谢!
本文旨在探究汽车市场转型趋势,文中提及案例基于公开市场数据和行业普遍现象,不针对任何特定品牌或企业进行商业评价。
 未登录
车友评论0人参与