

撰文| 张霖郁
编辑| 张南
设计| 荆芥
一笔尚未发生的股票出售,把甲骨文重新推到了聚光灯下。
美国当地时间9月12日,甲骨文(Oracle)宣布,联合创始人、董事会执行主席兼首席技术官拉里·埃里森(Larry Ellison)取消了出售公司股票的计划。

这项计划原本允许他出售最多5000万股,按前一个交易日的收盘价计算,价值约75亿美元。公司称,该计划下没有发生任何股票出售,埃里森也没有其他售股计划。
这次反转发生在减持计划公开的第二天。
但计划本身早在2026年6月22日就已制定,原定于10月24日到期。它并非埃里森在9月看到最新财报后,临时决定的一次抛售。
甲骨文没有公布最初安排减持的资金用途,也没有解释取消的原因。
埃里森的个人资产安排,正处于甲骨文重押AI的背景之下。这家以数据库起家的企业,已经获得了大量算力合同,也开始承担更大的建设和融资压力。
埃里森的个人资金需求,确实有一个不能忽略的背景:他正在支持儿子戴维·埃里森(David Ellison)主导的传媒并购。
2025年12月,戴维领导的派拉蒙天舞在竞购华纳兄弟探索公司时披露,拉里·埃里森为家族信托的404亿美元出资义务提供个人担保。
2026年2月27日,双方宣布达成正式合并协议,交易对应的企业价值约1100亿美元,其中470亿美元股权融资由埃里森家族和RedBird Capital Partners提供承诺支持。
个人担保、家族出资承诺与实际支付的现金,是不同阶段、不同口径的数字。
巨额持股可以使一个人成为富豪,也可以成为贷款抵押物,但支付一笔收购款需要可动用的资金。出售股票、以股票融资以及调整其他投资,都可能是安排流动性的手段。
这个背景能够解释外界为何关注埃里森的减持计划,尚不足以证明这75亿美元就是为其儿子传媒收购准备的。
《金融时报》9月12日报道,截至2025年9月,埃里森曾将3.46亿股甲骨文股票用于个人贷款抵押;报道还援引一位接近他的人士称,埃里森认为甲骨文股价被低估。
这项传媒并购仍面临反垄断诉讼。股价被低估的说法为取消减持提供了一种解释,但当事人尚未正式说明这次决定。
这项减持采用的是10b5-1交易计划,即提前安排买卖公司股票的机制。按照相关规则,公司内部人士须在不掌握重大非公开信息时善意制定计划,并满足冷静期等条件。因此,计划的披露时间和决定出售的时间需要分开看。
截至9月11日,甲骨文股价年内累计下跌近23%。在这种市场环境中,取消减持可以被理解为稳定信心的信号,但它既没有为公司带来新的融资,也没有改变数据中心的建设成本。
01
埃里森小传
今年82岁的埃里森,1944年出生于纽约。
他的生母当时是一名19岁的单身母亲。9个月大时,他因患肺炎,被送到生母在芝加哥的亲属家中,随后由他们收养,在那里长大。他直到12岁才知道自己是被收养的孩子。
埃里森先后就读于伊利诺伊大学和芝加哥大学,两次都没有完成学业。迁往加利福尼亚后,他从事编程工作,1977年与两位伙伴共同创办了甲骨文的前身,以帮助企业存储、查询和管理业务数据的关系型数据库起家。
他担任首席执行官长达37年,2014年卸任后,继续担任董事会执行主席兼首席技术官。卸任首席执行官后,他仍参与公司的技术决策。
埃里森经历过6段婚姻,其中和第三任妻子芭芭拉·布思(Barbara Boothe)育有一男一女,即戴维·埃里森和梅根·埃里森(Megan Ellison)。
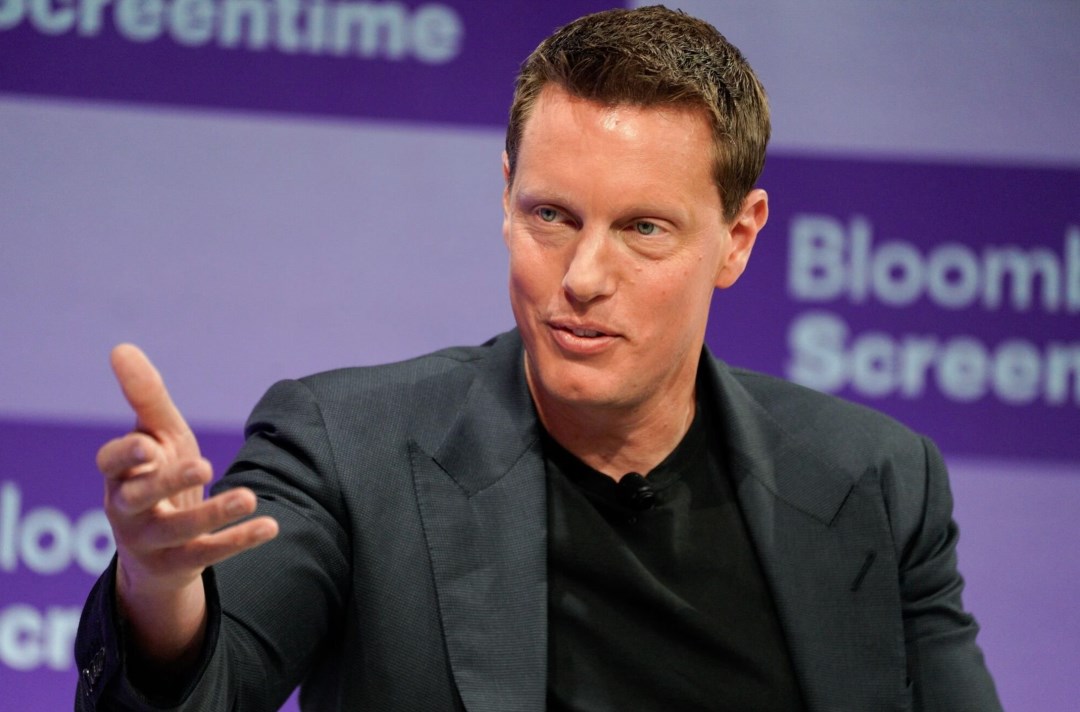
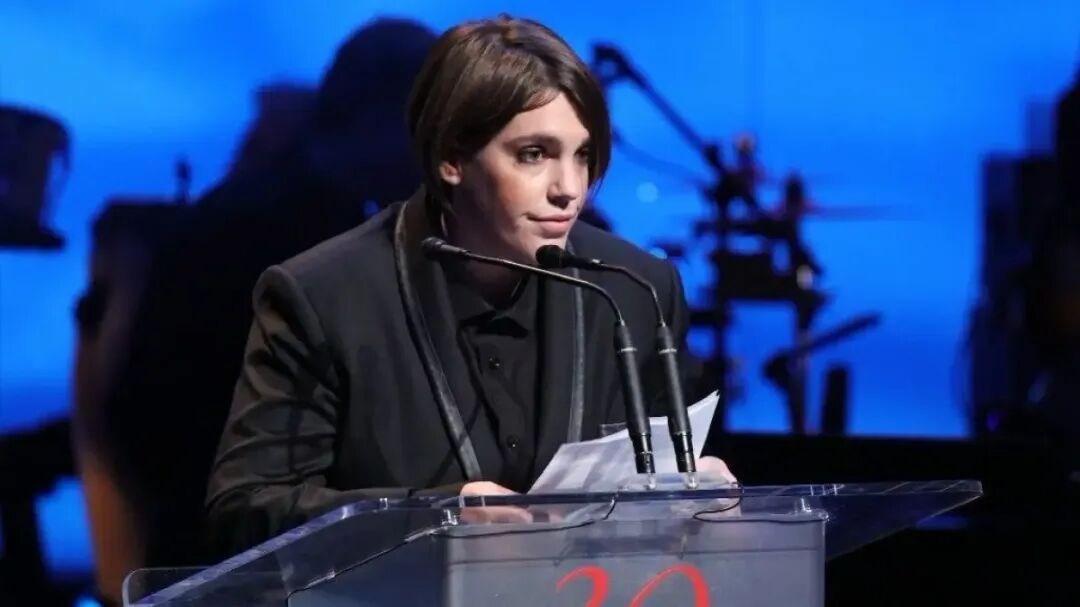
他的现任妻子是Jolin Zhu(见题图),据外媒报道来自中国。
戴维和梅根的事业都在好莱坞。戴维创办了天舞传媒(Skydance Media),后来出任派拉蒙天舞董事长兼首席执行官。梅根则于2011年创办安纳普尔纳影业(Annapurna Pictures),投资制作了《她》《美国骗局》等影片。
这也使埃里森家族的商业活动横跨企业软件和大众传媒。
父亲继续参与甲骨文的技术方向,子女在影视行业经营各自的公司。前文所述的传媒并购,正是这一家族商业版图的延伸;与此同时,甲骨文本身也在经历一轮新的转型。
02
甲骨文的转型
甲骨文的业务增长,已出现了与过去不同的结构。

2026年9月10日公布的2027财年第一季度财报,对应的是截至2026年8月31日的三个月。
公司收入193.45亿美元,同比增长30%;其中云基础设施收入73.88亿美元,增长121%,云应用收入42.19亿美元,增长10%。云业务合计占总收入约六成。同期净利润为47.60亿美元。软件业务收入则下降3%至55.50亿美元,公司将其归因于客户继续向云端迁移。
增长最快的部分,是向客户提供计算、存储和网络资源的OCI(Oracle Cloud Infrastructure,甲骨文云基础设施)。
它与企业通过订阅使用的财务、人力资源、供应链等云应用,具有不同的投入和盈利方式。
数据库与企业应用帮助甲骨文进入客户的核心业务系统。AI则要求它进一步建设能够容纳大量芯片的机房,取得电力供应,并长期运营这些设施。公司的竞争力因此延伸到软件工程之外,也越来越取决于工程交付和资本安排。
从市场现状看,甲骨文仍然处在追赶者的位置。
Synergy Research Group的统计显示,2026年第二季度,亚马逊、微软和谷歌在全球云基础设施服务市场的份额分别为28%、20%和15%。甲骨文属于规模较小、增长较快的一组供应商。AI给它带来了扩大份额的机会,但尚未改变整个云市场的领先格局。
甲骨文的切入点,是模型训练和推理所需的大规模计算能力。训练是让模型从数据中学习;推理则是模型训练完成后,处理用户请求、生成答案或执行任务。两者都需要计算资源,运行方式和客户需求却不完全相同。
OCI提供英伟达和AMD的GPU资源,并通过高速网络组织计算集群。其产品包括裸金属服务器,即让客户直接使用物理服务器,以及降低节点通信延迟的RDMA网络。对模型客户而言,关键是大量芯片能否持续、高效地协同工作,整套系统的利用率会影响训练和服务成本。
OpenAI是这轮扩张中最醒目的客户。
2025年7月22日,OpenAI宣布与甲骨文达成协议,在美国新增开发4.5GW的Stargate(星际之门)数据中心容量。加上得克萨斯州阿比林的首个项目,相关在建容量超过5GW。这是开发规模,不能完全理解为当时已全部投入运行。
2025年9月10日,路透社援引《华尔街日报》报道,OpenAI签下了约五年向甲骨文采购3000亿美元算力的合同。
把数据中心做大,能够帮助甲骨文更快获得大客户,但也会增加它与客户扩张节奏的关联。如果客户推迟启用容量,或者AI服务收入的增长慢于预期,已经投入的设备、建设资金和融资成本仍然需要承担。订单的大小与订单的质量,必须一起判断。
甲骨文也在扩大客户组合。公司2月公布的融资说明列出的主要OCI客户,包括AMD、Meta、英伟达、OpenAI、TikTok和xAI。这至少说明,它的算力业务具有多个需求来源;至于这些客户分别贡献了多少AI收入,不能根据一张客户名单推算。
TikTok显示了甲骨文另一种获取业务的方式。
2026年1月成立的TikTok美国数据安全合资公司中,甲骨文持股15%,同时提供美国云环境,并担任可信安全合作伙伴,协助审查和验证源代码。按合资公司的披露,美国用户数据和推荐算法都置于甲骨文的美国云环境中。
这类合作把云服务与数据治理、监管要求结合在一起。对甲骨文而言,它带来的价值包括持续的计算需求,以及更深入的客户关系;相应地,业务也需要持续满足安全和服务可靠性要求。
03
新业务
不过,只看GPU和数据中心,仍不足以理解甲骨文的AI布局。它还有一项长期积累:企业存放在其系统里的业务数据。

甲骨文正将数据库改造成模型能够使用的数据入口。Oracle AI Database 26ai整合了向量搜索等能力,使企业可以按语义寻找相关资料,并与数据库中的业务记录结合。这里的重点,是让模型在回答问题时能够取得相关企业数据,同时保留数据库原有的管理能力。
在此基础上,Oracle AI Data Platform(AI数据平台)尝试连接来自甲骨文及第三方系统的数据,再加入业务定义和流程规则。
这些数据属于客户。甲骨文所争取的,是处理数据、连接模型和运行应用的商业位置。能否把分散的信息整理成可使用、可追溯的业务依据,将影响它在企业AI市场上的竞争力。
为保住这个位置,甲骨文也在改变与其他云厂商的关系。它的多云布局覆盖亚马逊AWS、微软Azure和谷歌云。2025年7月正式推出的Oracle Database@AWS,允许客户在AWS数据中心内的OCI基础设施上运行甲骨文数据库,再使用AWS的分析和生成式AI服务。
这意味着,客户即使把主要应用放在其他云上,甲骨文仍有机会保留数据库服务收入。双方在云基础设施市场竞争,也可以围绕同一客户合作。对已经建立复杂IT系统的企业来说,这种安排降低了为了使用某项技术而迁移整套系统的必要性。
向上延伸到应用层,甲骨文希望把AI直接放进企业日常工作。2025年3月推出的AI Agent Studio(AI智能体开发平台),允许Fusion云应用客户创建、调整和管理智能体,并在多步骤任务中设置检查点和审批环节。智能体在这里指的是能够调用工具、按流程完成任务的软件。
例如,企业可以让智能体协助处理退货、生成报价或者安排班次。甲骨文当时宣布,该平台不额外收费。这种方式首先服务于现有应用的使用价值和客户留存;是否能够带来更高合同金额,还要看企业实际采用的功能与付费方式。
医疗是这一路线的重点场景。
甲骨文在2026财年业绩说明中披露,正以AI重建源自Cerner的医院和诊所系统,试图减少医务人员操作电脑的时间。
它把数据库、云基础设施和行业应用连接起来的思路,在医疗业务中表现得尤其完整。至于改善诊疗结果、降低成本的幅度,仍需要实际部署和持续使用来证明。
公司的管理架构也已向这两个方向靠拢。
2025年9月,原OCI负责人克莱·马古伊尔克(Clay Magouyrk)与原行业业务负责人迈克·西西里亚(Mike Sicilia)出任联席首席执行官,萨弗拉·卡茨(Safra Catz)转任董事会执行副主席。云基础设施与行业应用,由此成为最高管理层直接对应的两块业务。
这些布局能否转化为长期优势,最终仍要回到资金投入和客户付费。
客户分担投入已经成为它的融资模式之一。甲骨文6月披露,大型AI合同中由客户预付或直接提供硬件的部分合计达到750亿美元。这是相关合同安排的总规模,并非那个季度收到的现金。对甲骨文而言,客户预付GPU采购款或直接提供GPU,可以减少自己需要筹集的建设资金。
此外,甲骨文预计在2027财年通过债务和股权融资筹集约400亿美元,其中包括此前宣布的200亿美元股票发行计划;这笔股票发行已在第一季度完成。公司募集资金用于经营和扩张,埃里森出售个人持股所得则属于个人,两笔交易的资金去向有明确区别。
甲骨文正在经历的,是商业模式与资金需求同时发生的变化。
数据库和企业应用使它拥有客户关系与业务数据入口;AI基础设施带来更快增长,也要求它提前承担更大的建设投入。随着资产增加,设备折旧、融资成本和设施利用率将持续影响回报。
它能否在AI时代取得更稳固的位置,要看几个能观察的结果:已签下的容量能否按期交付,客户能否持续使用并付款,数据库和应用中的AI功能能否带来续约、增购,以及自由现金流能否逐步改善。
模型需求高速增长,能够为这些环节创造条件,却无法替代其中任何一个环节。
埃里森取消减持,使市场暂时少了一笔潜在的大额股票供应。对于甲骨文,公司仍需要把跨越多年的AI订单,变成足以覆盖建设、运营和融资成本的持续现金收入。这是它这次转身需要完成的工作。
 未登录
车友评论0人参与